
Un sabato di fine settembre ho aperto l'estratto conto per cercare un addebito che non riconoscevo. Erano 2,99 €: il rinnovo mensile della versione premium di un'app di cashback che avevo attivato lo scorso ottobre e poi dimenticato. Lì ho capito che non avevo idea di quanto mi costassero davvero tutti gli abbonamenti, le tessere e le app che dovevano farmi risparmiare.
Così ho fatto i conti su dodici mesi, da ottobre 2025 a settembre 2026. Ho speso 85,78 € in due abbonamenti e ho risparmiato davvero 160,68 €, con un saldo finale di +74,90 €. Ma le due voci che pagavo erano entrambe in perdita: le ho disdette. Ti racconto come ho calcolato tutto, cosa ho tenuto e le domande che mi faccio adesso prima di iscrivermi a qualcosa.
Li ho fatti perché i prezzi sono tornati a salire e volevo sapere quali strumenti mi aiutavano davvero. Il 30 settembre l'ISTAT ha pubblicato la stima preliminare dei prezzi al consumo: secondo questa prima stima, a settembre 2026 l'inflazione annua è salita al 4,2%, dal 3,3% di agosto. Nella stessa stima, il cosiddetto carrello della spesa, cioè alimentari e prodotti per la casa e la persona, è passato da +0,9% a +1,7%.
Lo stesso giorno l'ISTAT ha diffuso anche i dati sulla fiducia dei consumatori, scesa da 94,5 a 91,2. L'istituto avverte che il dato di settembre risente in parte di un cambio nell'organizzazione della rilevazione, quindi lo leggo con prudenza. Però la sensazione la riconosco: in famiglia stiamo più attenti a ogni spesa, e una spesa fissa che non rende è la prima da tagliare.
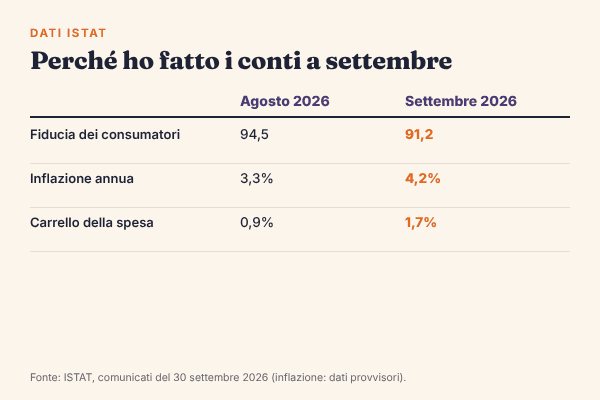
I dati usciti il 30 settembre 2026. Sono stati loro a convincermi a fare i conti, invece di rimandare ancora.
Ho messo a confronto, per ogni voce, quello che ho pagato in dodici mesi e il risparmio che ho effettivamente incassato. La parola chiave è incassato: i punti accumulati e non usati, o il cashback sotto la soglia di prelievo, non li ho contati. Mi è servito un pomeriggio, l'estratto conto e lo storico degli ordini.
Quest'ultimo punto ha cambiato tutto. Ero convinta che l'abbonamento mi facesse risparmiare decine di euro, perché vedevo la scritta «spedizione gratuita» a ogni ordine. In realtà su 23 ordini, 16 superavano già la soglia per la spedizione gratis.
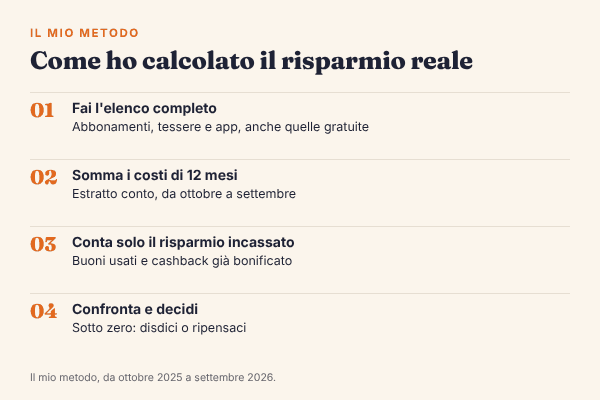
Il metodo che ho usato in un pomeriggio, con l'estratto conto e lo storico degli ordini aperti sul portatile.
Una carta fedeltà conviene quando è gratuita e la usi in un negozio dove compri comunque, spesso e senza cambiare abitudini. Le tre voci che ho tenuto rispettano tutte questa regola, e insieme mi hanno fatto risparmiare 113,45 € senza costarmi nulla.
La tessera del supermercato è stata la sorpresa: 58,60 € in un anno tra buoni personalizzati e punti, collegata all'account con cui faccio la spesa online ogni due settimane. Non ho dovuto fare niente di diverso, solo ricordarmi di attivare i buoni nell'app prima di confermare il carrello.
La tessera della profumeria mi ha reso 31,40 €: due buoni da 10 € e uno sconto per il compleanno da 11,40 €. Funziona perché creme, shampoo e il profumo per me e per mio marito li compro sempre lì. Quando invece cerco un profumo da regalare, confronto più negozi: guardo la categoria bellezza e, per esempio, le offerte di Afrodite Profumeria prima di decidere.
L'app di cashback nella versione gratuita mi ha bonificato 23,45 €. Guardando lo storico ho notato una cosa semplice: il cashback rende quando passi dall'app per acquisti che avresti fatto comunque, non quando compri per accumularlo.
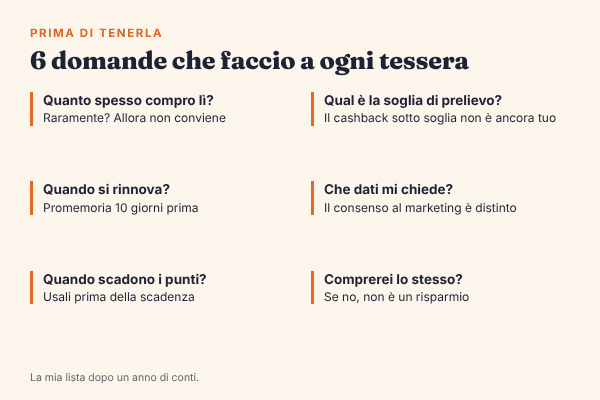
Le sei domande che mi faccio adesso. Se due risposte su sei non mi convincono, la tessera o l'abbonamento salta.
Li ho disdetti perché i numeri dicevano che ci rimettevo. L'abbonamento per le spedizioni di un grande marketplace mi costava 49,90 € l'anno. Gli ordini sotto la soglia della spedizione gratuita sono stati solo 7: a 4,99 € di spedizione l'uno, il risparmio reale è stato di 34,93 €. Saldo: 14,97 € in perdita. I servizi extra inclusi, come lo streaming, li ho usati due volte in un anno.
Non dico che quell'abbonamento non convenga a nessuno. Per una famiglia che ordina spesso piccole cose, o che ha bisogno delle consegne veloci, i conti possono tornare benissimo. Per me no: ora raggruppo gli ordini finché non supero la soglia, e se mi serve qualcosa in fretta pago una spedizione ogni tanto.
La versione premium dell'app di cashback costava 2,99 € al mese, cioè 35,88 € in un anno, e prometteva percentuali più alte. Il cashback in più che ho incassato è stato di 12,30 €. Saldo: 23,58 € in perdita. È stata la voce peggiore, e anche quella che vedevo meno.
Un abbonamento che paghi ogni mese deve dimostrare di valere quello che costa. Una tessera gratuita deve solo non farti comprare più del necessario.
La trappola più costosa è il rinnovo automatico che non vedi. Un addebito da 2,99 € al mese non ti fa saltare sulla sedia, ma in un anno diventa quasi 36 €. Le altre le ho trovate guardando le mie otto voci una per una:
⚠ Una tessera non ti obbliga al marketing
Quando ti iscrivi a una tessera, guarda le caselle del consenso. Già nel 2005, nelle sue regole sulle fidelity card, il Garante della privacy ha stabilito che il consenso per profilazione e marketing deve essere specifico e distinto, e che l'adesione al programma non può dipendere da quel consenso. Puoi aderire alla tessera anche senza dire sì a tutto.
Il bilancio è positivo, +74,90 €, ma solo grazie alle tre voci gratuite. Se avessi tenuto soltanto quelle, il saldo sarebbe stato di +113,45 €. Delle otto voci iniziali, in tabella ne trovi cinque: le tre tessere dei negozi usati una volta sola avevano costo zero e risparmio zero, quindi non cambiano i totali. Ecco tutte le cifre:
| Voce | Costo in 12 mesi | Risparmio reale | Saldo | Decisione |
|---|---|---|---|---|
| Abbonamento spedizioni di un grande marketplace | 49,90 € | 34,93 € | -14,97 € | Disdetto |
| Tessera della profumeria | 0,00 € | 31,40 € | +31,40 € | Tenuta |
| Tessera del supermercato (spesa online) | 0,00 € | 58,60 € | +58,60 € | Tenuta |
| App di cashback, versione gratuita | 0,00 € | 23,45 € | +23,45 € | Tenuta |
| App di cashback, versione premium | 35,88 € | 12,30 € | -23,58 € | Disdetta |
| Totale | 85,78 € | 160,68 € | +74,90 € |
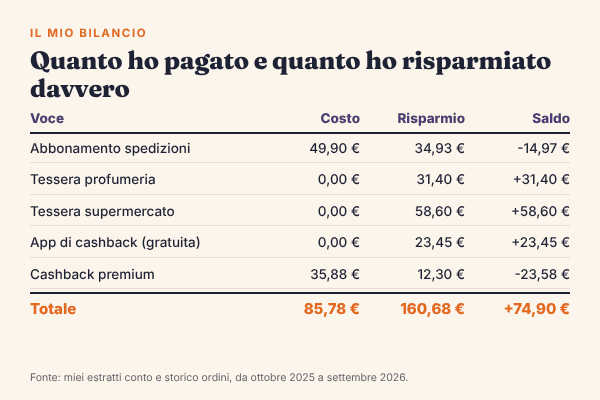
Il bilancio completo, da ottobre 2025 a settembre 2026. Le due voci in negativo sono proprio quelle che pagavo.
Le abitudini che mi porto dietro, e che puoi copiare già oggi:
Se oggi fai una sola cosa, apri l'estratto conto degli ultimi dodici mesi e cerca gli addebiti ricorrenti. Io ci ho messo dieci minuti a trovare 85,78 € che non avrei saputo spiegarti.
Sì, se sono gratuite e le usi dove compri comunque, spesso. Nel mio caso tre voci gratuite mi hanno fatto risparmiare 113,45 € in un anno.
Conta solo gli ordini sotto la soglia di spedizione gratuita e moltiplicali per il costo della spedizione. Se il totale è più basso del prezzo dell'abbonamento, ci rimetti.
Solo quando lo hai incassato. Finché resta sotto la soglia di prelievo è un credito, non denaro sul conto.
No. Secondo le regole sulle fidelity card fissate dal Garante della privacy nel 2005, l'adesione non può dipendere dal consenso a profilazione e marketing, che va chiesto in modo distinto.